
Lee esta guía enEnglishEspañol
Guía del comprador 🇲🇽 Para mexicanos que viven en Estados Unidos, Canadá y Europa
Comprar en la Riviera Maya
siendo mexicano
que vive en el extranjero
Vives fuera de México. Tu patrimonio no tiene que estar fuera de México. Construiste tu vida en otro país, y ahí ganas, ahorras y pagas impuestos. Aun así, México te da algo que un comprador extranjero no tiene: si tienes o puedes documentar la nacionalidad mexicana, normalmente compras a tu nombre por escritura directa, incluso en la costa. Esta guía explica cómo se hace desde el otro lado de la frontera.
¿Necesito fideicomiso
si soy mexicano?
Normalmente no. El fideicomiso es el instrumento que la ley pide a las personas extranjeras que adquieren vivienda dentro de la zona restringida, la franja de 50 kilómetros desde la costa donde está toda la Riviera Maya. Si eres mexicano y compras a tu nombre, la propiedad se adquiere por escritura directa y tú apareces como titular en el Registro Público de la Propiedad.
Vivir en Chicago, Toronto o Madrid no te convierte en comprador extranjero. Lo que define esto es la nacionalidad, no el domicilio. Hay excepciones que se revisan caso por caso y las explicamos más abajo: cónyuge extranjero, copropietarios, régimen matrimonial, compra a través de una sociedad o requisitos del banco que financia.
Dos caminos hacia
la misma propiedad
Toda la Riviera Maya está dentro de la zona restringida, y ahí la Constitución trata distinto a un extranjero que a un nacional. Un comprador extranjero que adquiere vivienda en esta franja normalmente necesita un fideicomiso: un banco mexicano queda en la escritura como fiduciario y el comprador es titular de los derechos dentro del contrato. Funciona bien, es seguro y es lo que tienen la mayoría de los propietarios extranjeros de esta costa, pero implica un permiso federal, un costo inicial y una cuota bancaria anual.
Un mexicano, viva donde viva, normalmente no pasa por ahí. La escritura se otorga a su nombre y se inscribe a su nombre. Ese es el ahorro que casi nadie te explica, y es también la razón por la que conviene resolver primero tu documentación mexicana y después la propiedad.
- 01Propiedad
- 02Escritura ante notario
- 03Titular mexicano
Adquisición directa, inscripción a tu nombre, sin fideicomiso y sin cuota anual de fiduciario. Sigues pagando ISAI, notario, registro y certificados.
- 01Propiedad
- 02Fideicomiso bancario
- 03Titular extranjero en el contrato
Permiso de la Secretaría de Relaciones Exteriores, constitución del fideicomiso y cuota anual del banco, además de los gastos de cierre normales.
Si compras como mexicano, esta página es tu guía: no necesitas la ruta del comprador extranjero. Lo que sí conviene leer es el paso a paso del cierre, documento por documento. Y si tu cónyuge es extranjero o vas a comprar por sociedad, ahí sí entra el fideicomiso explicado a detalle.
Escritura a tu nombre
Adquisición directa como cualquier comprador nacional, también en la costa.
Sin cuota anual de fiduciario
No hay fideicomiso que constituir ni mantener año con año.
Acceso a crédito mexicano
Hay productos hipotecarios diseñados para mexicanos con ingresos en el extranjero.
Herencia y familia
Se planea con notario desde la escritura, no después.
Si tu esposa o esposo
no es mexicano
Aquí es donde la frase “los mexicanos no necesitan fideicomiso” deja de ser automática. Si tu cónyuge es extranjero y por el régimen matrimonial puede adquirir una parte de la propiedad, la estructura del título se define antes de firmar, no después. Lo mismo aplica en estos casos:
- El cónyuge extranjero será copropietario o aparecerá en la escritura
- Compran varias personas y alguna de ellas es extranjera
- La compra se hace a través de una sociedad, mexicana o extranjera
- El crédito hipotecario impone requisitos propios sobre quién puede ser titular y en qué proporción
- Sociedad conyugal o separación de bienes: el régimen cambia el resultado y se acredita con documentos, a veces apostillados y traducidos
Quien determina la estructura correcta es el notario público junto con tu abogado, con los documentos a la vista. Playa Realtors coordina esa revisión antes de la oferta para que no haya que rehacer la escritura.
¿Naciste fuera de México
pero tienes familia mexicana?
Es la conversación que más se repite con segundas y terceras generaciones. Nacieron en Estados Unidos o en Canadá, crecieron hablando de México en casa, y suponen que para comprar aquí son extranjeros. Muchas veces no lo son, o pueden dejar de serlo con el trámite correcto. Hay tres escenarios y conviene ubicar el tuyo antes de mirar propiedades.
01 · Naciste en México y vives fuera
Eres mexicano. Vivir en el extranjero no cancela tu nacionalidad, aunque hayas obtenido otra. Lo que suele faltar son documentos vigentes.
- Acta de nacimiento mexicana en copia certificada reciente
- CURP, que se usa en casi todo trámite administrativo
- Pasaporte mexicano vigente
- RFC, indispensable si vas a rentar la propiedad
- Identificación: INE o matrícula consular cuando aplique
- Si te nacionalizaste en otro país, sigues siendo mexicano ante la ley mexicana
02 · Tu madre o tu padre es mexicano
La reforma al artículo 30 constitucional publicada el 17 de mayo de 2021 amplió este supuesto: son mexicanos por nacimiento quienes nazcan en el extranjero, hijos de madre mexicana o de padre mexicano.
- El texto vigente ya no exige que ese padre o madre haya nacido en territorio nacional
- Puede haber derecho a la nacionalidad aunque nunca hayas vivido en México
- El camino habitual es el registro del nacimiento en el consulado mexicano correspondiente
- Se acredita con la cadena documental: acta de tu madre o padre, tu acta extranjera, apostilla y traducción cuando proceda
- Con el registro llegan acta mexicana, CURP y la posibilidad de pasaporte
03 · Tu abuelo o abuela era mexicano
Aquí hay que ser exactos: no todo nieto de mexicano califica de manera automática. Sí existe, en varios casos, un camino por generaciones.
- Primero se documenta la nacionalidad de la generación intermedia, tu madre o tu padre
- Una vez acreditada, la siguiente generación puede estar en posibilidad de documentar la propia
- Todo depende de la cadena de documentos y de cada caso concreto
- En octubre de 2025 se presentó en el Congreso una iniciativa para incluir expresamente a nietos de mexicanos; a la fecha de esta página no es texto constitucional vigente
- Si tu familia conserva actas, cartillas o pasaportes antiguos, ese expediente vale oro
Lo que sí podemos hacer
Playa Realtors es una inmobiliaria con licencia en Quintana Roo. No somos autoridad, no emitimos documentos y no somos despacho de migración. Lo que hacemos es identificar qué documentación hay que revisar en tu caso y conectarte con quien corresponde: abogados, gestores, contadores y especialistas en trámites consulares y de documentación, además del notario que llevará tu escritura.
Por qué conviene empezar por aquí
Porque el resultado cambia la compra completa. Si documentas tu nacionalidad mexicana, normalmente adquieres por escritura directa y sin fideicomiso. Si no, la compra sigue siendo posible como comprador extranjero, con fideicomiso, y entonces hay que presupuestar el permiso federal, la constitución del contrato y la cuota anual del banco. Saberlo desde el principio evita rehacer el expediente a media transacción.
Información general revisada en septiembre de 2026 con base en el texto vigente del artículo 30 de la Constitución Política de los Estados Unidos Mexicanos. No es asesoría legal. Los requisitos y los trámites los determinan la Secretaría de Relaciones Exteriores, los consulados y las autoridades competentes, y pueden cambiar.
Fuentes oficialesTexto vigente de la Constitución, incluido el artículo 30, en la Cámara de Diputados. Trámites de nacionalidad, pasaporte y registro de nacimiento en el extranjero, en la Secretaría de Relaciones Exteriores. Programas y orientación para nuestra comunidad fuera del país, en el Instituto de los Mexicanos en el Exterior. Registro y obligaciones fiscales, en el SAT.
¿Tu mamá, papá, abuelo
o abuela era mexicano?
Cuéntanos tu caso. Te ayudamos a identificar qué documentación hay que revisar y te conectamos con los especialistas adecuados, antes de que empieces a ver propiedades. La consulta no te compromete a comprar nada.
Antes de comprar, podemos ayudarte
a poner tus documentos mexicanos en orden
No es burocracia por burocracia. Es la diferencia entre cerrar en cuarenta y cinco días y quedarte esperando un acta que tarda seis semanas en llegar de otro estado. Esto es lo que revisamos contigo al principio, y para lo que te conectamos con el especialista correcto.
Registro de nacimiento
Para quien nació en el extranjero y puede tener derecho a la nacionalidad mexicana. El trámite habitual es el registro ante el consulado que corresponde a tu domicilio.
Acta de nacimiento mexicana
Copia certificada reciente y legible. Si tu acta tiene errores de nombre o fechas, se corrige antes de la escritura, no durante.
CURP
Se usa en prácticamente todo trámite administrativo mexicano. Conviene verificar que la tuya exista y que los datos coincidan con tu acta: se consulta e imprime gratis en el portal oficial de la CURP.
Pasaporte mexicano
Los mexicanos en el extranjero pueden obtenerlo o renovarlo en los consulados de México, con cita en el sistema MiConsulado y conforme a los requisitos de la Secretaría de Relaciones Exteriores.
RFC
Cada vez más presente en operaciones inmobiliarias y en trámites notariales. Es indispensable si vas a rentar. Te conectamos con contadores que atienden el registro y lo que pide el SAT, incluida la e.firma cuando el trámite la requiere, que no es siempre.
INE o matrícula consular
La credencial del INE es la identificación que más te simplifica la vida aquí, en el banco, ante el notario y en cualquier trámite, y sacarla es más fácil de lo que la gente cree: se agenda cita en Ubica tu módulo del INE. Si todavía no la tienes, la matrícula consular sirve mientras.
Poder notarial
Para quien no puede viajar en cada etapa. Ciertos actos pueden atenderse con un poder bien redactado, otorgado ante consulado o notario, según lo que acepten el notario y el banco en tu operación.
Documentos de otro país
Actas de matrimonio, divorcios, poderes y resoluciones pueden necesitar apostilla y traducción al español por perito, según la operación y el criterio notarial.
Y si vas a venir, saca el pasaporte aquí. En Cancún la oficina abre todos los días, fines de semana incluidos, y con cita y todos los requisitos en mano el documento se entrega el mismo día. Muchos de nuestros clientes lo resuelven en el mismo viaje en que ven propiedades, y de paso dejan la cita del INE agendada.
El comprobante de domicilio tampoco es tu problema. Es la piedra en el zapato de casi todos: llevas veinte años fuera y no tienes un recibo a tu nombre en México. No te detengas ahí. Tenemos gestores que hacen exactamente esto, saben qué oficina pide qué y arman el expediente contigo desde donde estés. La ventaja no es tener más papeles, es tener los correctos antes de que la operación dependa de ellos: cuando el expediente está armado, el notario avanza y el cierre no se detiene.
Vivir fuera de México no significa
que tengas que comprar de contado
Es la creencia más costosa de esta conversación. Un mexicano que vive y trabaja en el extranjero puede tener acceso a crédito hipotecario mexicano aunque su ingreso se genere fuera del país. No es automático y no es para todos: la aprobación depende de tu perfil y del inmueble. Pero existe, y conviene medirlo antes de decidir que solo puedes comprar lo que tienes en efectivo.
La aprobación no se decide por tu nacionalidad, se decide por tu expediente y por la propiedad.
- País donde resides y desde dónde vas a pagar
- Nacionalidad y documentación mexicana disponible
- Empleo, antigüedad y forma de comprobar ingresos
- Nivel de ingreso y capacidad de pago
- Historial de crédito, en el extranjero y en México
- La propiedad: el banco también la aprueba, no solo a ti
- Monto solicitado y políticas vigentes de cada institución
Primero la preaprobación, después las visitas. El monto aprobado define la zona y el tipo de propiedad, y evita enamorarte de algo que el banco no va a financiar. Corre tus números en el simulador de crédito hipotecario antes de que hablemos, y llegas a la primera llamada con una cifra en la mano.
Tenemos acceso a los brókers hipotecarios de la zona, así que no dependes de la ventanilla de un solo banco.
Un ejemplo de lo que existe hoy para mexicanos que trabajan en Estados Unidos, no es publicidad ni una oferta:
- BBVA México mantiene “Tu Opción México”, dirigido a mexicanos que trabajan en Estados Unidos
- Tasa fija y crédito denominado en pesos mexicanos
- Financiamiento de hasta el 90% del valor de la vivienda según el caso y el producto; en otros supuestos el máximo publicado es menor
- El ingreso generado en Estados Unidos se documenta con talones de nómina, W2, tax transcript o estados de cuenta según tu tipo de actividad
- Puede considerarse historial de crédito de Estados Unidos o de México
- Los pagos pueden hacerse desde el extranjero
- Contratación de seguros de vida y daños, obligatoria en el crédito
Quiero mi comparativa de crédito→
Ese es un producto, no el único. Nosotros ponemos tu caso frente a varios brókers y bancos de la zona y te decimos quién sí presta a alguien con tu perfil, con tu tipo de comprobación de ingresos y para la propiedad que te interesa. Condiciones, tasas, CAT y requisitos los publica y modifica cada banco: BBVA reporta un cálculo de CAT con fecha 30 de junio de 2026 y vigencia de oferta hasta el 27 de diciembre de 2026, sujeto a aprobación de crédito, consultado en septiembre de 2026.
Si vives en Canadá, Europa o en otro país, la respuesta es más específica y depende del prestamista.
- Algunas instituciones mexicanas evalúan caso por caso a mexicanos residentes fuera de Estados Unidos
- Otra ruta es financiarte en tu país de residencia y comprar de contado en México
- El brókeraje hipotecario ayuda a comparar instituciones en lugar de tocar una sola puerta
- Te conectamos con especialistas hipotecarios para evaluar tu caso concreto antes de que hagas cuentas
No prometemos crédito. Prometemos que sabrás con claridad si lo tienes y de cuánto, antes de hacer una oferta.
La otra ruta es no pedir crédito en México, sino usar el patrimonio que ya construiste en Estados Unidos.
- Línea de crédito sobre el valor de tu casa, la HELOC, con la que pagas de contado aquí y le debes a tu banco allá
- Refinanciar con retiro de efectivo, el cash-out refinance, si tu tasa actual lo permite
- Préstamo contra tu 401k, que no es lo mismo que un retiro: el retiro anticipado puede traer penalización y retención, el préstamo se paga a ti mismo con reglas de tu plan
- Un préstamo personal o de tu cooperativa de crédito para cerrar la diferencia
- La ventaja real: en este mercado el comprador de contado ve inventario que el comprador financiado no ve, y negocia distinto
Cada una tiene costo y riesgo. Estás poniendo tu casa o tu retiro de allá detrás de una compra en México, así que el número se modela con tu contador o tu asesor financiero antes, no después. Nosotros te decimos cuánto necesitas y para qué zona.
¿Quieres ver el pago mensual antes de pedirle algo a un banco? Usa el simulador de crédito hipotecario: metes monto, plazo y enganche, y sale una estimación. Es un cálculo estimado, no una preaprobación ni una oferta. Y para saber con qué cifra jugar, mira los precios de las casas en toda la zona, del centro de Playa del Carmen a Tulum y Cancún, o el buscador general si te interesan departamentos y terrenos: inventario real con precio, metros y ubicación, no rangos.
El mercado hipotecario mexicano está activo
No es un mercado sin recursos ni un sistema cerrado para quien vive fuera. La banca mexicana sigue destinando capital importante al crédito a la vivienda: BBVA México anunció que en 2026 canalizará más de 120 mil millones de pesos al sector inmobiliario, de los cuales alrededor de 80 mil millones corresponden a créditos hipotecarios individuales. Es un dato de contexto, no una promesa de aprobación para un caso particular.
Fuente: comunicación institucional de BBVA México sobre su plan 2026, consultada en septiembre de 2026.
Programas de gobierno: qué es cada cosa
Aquí hay mucha información confusa circulando, así que vale la pena separarla.
Héroes Paisanos es un programa de orientación y asistencia del Instituto Nacional de Migración para mexicanos que entran, transitan o permanecen en el país. No es un programa hipotecario ni inmobiliario, aunque en redes se presente así.
El Instituto de los Mexicanos en el Exterior y los consulados sí son la vía institucional para documentación, orientación, poderes consulares y programas de inclusión financiera dirigidos a nuestra comunidad en el exterior.
Infonavit atiende a derechohabientes y ofrece esquemas para hacer pagos desde el extranjero a un crédito existente. Aplica si tienes relación laboral formal en México o un crédito vigente.
“Tu Vivienda en México”, el esquema para migrantes que operó con apoyo de la Sociedad Hipotecaria Federal, dejó de funcionar como programa federal. Si alguien te lo ofrece hoy como vigente, verifícalo directamente con tu consulado antes de pagar nada.
Ningún programa gubernamental otorga automáticamente una hipoteca a todo mexicano que vive en el extranjero. Antes de tomar una decisión, confirma la vigencia y las reglas del programa con la institución o el consulado que corresponda.
Ser mexicano y ser residente fiscal
en México no son lo mismo
Esta distinción se pasa por alto y luego aparece en el peor momento: cuando rentas la propiedad o cuando la vendes. Son dos cosas distintas y conviene tenerlas claras desde el principio.
La nacionalidad
Define, entre otras cosas, tu capacidad de adquirir un inmueble a tu nombre por escritura directa, incluso dentro de la zona restringida. Es la razón por la que un mexicano normalmente no requiere fideicomiso. La nacionalidad no se pierde por vivir fuera ni por adquirir otra.
La residencia fiscal
Define cómo pueden aplicarte ciertas obligaciones fiscales en México. Un mexicano que ha vivido muchos años en el extranjero puede seguir siendo considerado no residente para efectos fiscales mexicanos, dependiendo de sus circunstancias: dónde tiene su casa habitación y su centro de intereses vitales, entre otros elementos.
Cuatro momentos en los que
sí importa tu residencia fiscal
- Ingresos por renta: los ingresos por arrendamiento generados en México son gravables en México, con RFC y declaraciones periódicas, vivas donde vivas
- Venta futura: el tratamiento del impuesto sobre la ganancia y la posibilidad de aplicar la exención por casa habitación dependen de tu situación y de que se cumplan los requisitos fiscales
- Deducciones: qué puedes deducir y cómo se acredita, incluidas las mejoras, depende del régimen en el que estés
- Origen de los recursos: tanto el notario como los bancos piden acreditar la procedencia de los fondos, y un expediente ordenado evita retrasos en el cierre
Información general, no asesoría fiscal. Cada caso depende de hechos propios y las reglas cambian. Playa Realtors coordina con contadores y especialistas fiscales mexicanos cuando la operación lo requiere, y con tu contador en el país donde resides, antes de la oferta y no después.
Comprar en México no te
saca del sistema fiscal de allá
Si eres persona estadounidense para efectos fiscales, ciudadano, residente permanente o residente por presencia sustancial, tus obligaciones allá siguen corriendo aunque la casa esté aquí. Esto no lo escribimos para asustarte: lo escribimos porque el que se enteró después pagó más.
- La renta que cobres en México se declara en tu declaración de allá, además de pagarse aquí, y normalmente se acredita el impuesto mexicano para no pagarlo dos veces completo
- Si tus cuentas financieras fuera de Estados Unidos suman más de diez mil dólares en cualquier momento del año, existe el reporte FBAR, el formato FinCEN 114, que se presenta por separado de la declaración
- La casa a tu nombre normalmente no es una cuenta financiera, pero la cuenta mexicana donde cobras la renta o pagas la cuota sí puede serlo, y ahí es donde suele aparecer la obligación
- Ciertos contribuyentes también presentan el formato 8938 con su declaración, según umbrales que dependen de tu estado civil y de si vives dentro o fuera del país
- Al vender, la ganancia se reporta allá también, con el crédito por el impuesto pagado en México cuando aplica
Información general para mexicanos que viven en Estados Unidos, no es asesoría fiscal ni legal, y las reglas y los umbrales cambian. Confírmalo con tu contador allá antes de la oferta. Referencias oficiales: IRS, reporte de cuentas financieras en el extranjero y FinCEN.
Puedes comprar en Riviera Maya
aunque estés a miles de kilómetros
Así se ve el proceso completo cuando el comprador vive fuera. Algunas etapas pueden requerir presencia personal según lo que pidan el banco, el consulado, el notario y la operación en concreto: eso se define al principio, no sobre la marcha.
La transferencia también
se planea, no se improvisa
Esta es la parte que nadie explica y donde se pierde dinero sin darse cuenta. No es complicado, pero tiene reglas y tiempos.
- Los fondos salen por transferencia bancaria a la cuenta del notario o a una cuenta de garantía, nunca en efectivo y nunca a la cuenta personal de un vendedor
- El diferencial del tipo de cambio te cuesta más que la comisión: un banco de menudeo suele darte de 2 a 3 % por debajo del tipo interbancario, y una casa de cambio o un bróker de divisas se acerca mucho más. Pide el tipo todo incluido, no la comisión
- Las operaciones grandes se reportan tanto en Estados Unidos como en México. Es normal y no es un problema: solo significa que el rastro documental debe estar limpio
- Calcula de dos a cuatro días hábiles por transferencia, más si tu sucursal la manda a revisión, y avisa a tu banco antes de que salga
- Guarda de dónde salió el dinero: la escritura de la venta, el estado de cuenta o el retiro que produjo los fondos. El notario y el banco lo van a pedir
Te entregamos las instrucciones de transferencia y la lista de documentos antes de que las necesites, y confirmamos la cuenta contigo por teléfono. Si alguien te presiona para mandar fondos a una cuenta personal, no es así como se cierra aquí.
Dónde vives, qué buscas, de contado o con crédito, y para qué va a servir la propiedad.
Qué documentos tienes, cuáles hay que obtener o corregir, y si tu caso requiere revisión de nacionalidad. Esto define si compras por escritura directa o como comprador extranjero.
Solo si vas a financiar. Se hace antes de la búsqueda porque el monto aprobado define la zona y el producto.
Con presupuesto, estructura y uso definidos, la lista corta suele ser de tres a seis propiedades en lugar de sesenta.
Video en vivo desde la propiedad, recorridos grabados, fotos que no salen en el anuncio y las respuestas incómodas: ruido, vecinos, obra alrededor, cuota real.
Oferta por escrito y contrato de promesa, con depósito en cuenta de garantía. Nunca a la cuenta personal de un vendedor y nunca en efectivo.
Certificado de libertad de gravamen, cédula catastral, certificados de no adeudo de predial y agua, régimen de condominio y tres años de actas de asamblea.
El notario público es funcionario y es responsable de la escritura. Verifica el título, calcula los impuestos y prepara el instrumento.
Antes de firmar debes tener por escrito ISAI, honorarios, registro, certificados, avalúo si aplica y gastos del crédito.
Para las etapas en las que no puedas estar. Se redacta a la medida de la operación y se otorga ante consulado o notario, según lo que acepten notario y banco.
Firma de la escritura e inscripción en el Registro Público de la Propiedad. La inscripción es lo que hace la propiedad tuya frente a terceros.
Si vas a rentar o necesitas que alguien cuide la casa mientras no estás, se coordina la administración y las obligaciones que apliquen.
No tienes que resolver
México desde otro país
Playa Realtors abrió en 2008 y Karina D. Sayed vive en la Riviera Maya desde 2001: veinticinco años en este mercado, inmobiliaria con licencia en Quintana Roo y experiencia con compradores transfronterizos que ganan en una moneda y compran en otra. Atendemos en español y en inglés.
- Una sola conversación coordinada en lugar de cinco por separado: notarios, abogados, contadores, especialistas hipotecarios y gestores de documentación
- Debida diligencia antes de comprar y administración o programa de renta después, si no vas a estar
- Atención en español y en inglés, y siempre del lado del comprador
- No somos autoridad, ni despacho legal, ni consulado, ni fiscal: coordinamos a los que sí lo son y respondemos por la parte inmobiliaria
Muchos de nuestros clientes cierran sin viajar en cada etapa. Lo que no es negociable es estar representado: quien compra sin representación desde otro país es quien se lleva las sorpresas.
Si compras como mexicano,
normalmente no necesitas fideicomiso
Eso se traduce en conceptos que simplemente no aparecen en tu cierre. Lo que no significa es que comprar salga barato: los impuestos y los gastos de escrituración se pagan igual. Aquí está la diferencia, concepto por concepto.
| Concepto | Comprador mexicano | Comprador extranjero en zona restringida |
|---|---|---|
| Permiso de la Secretaría de Relaciones Exteriores | No aplica | Requerido |
| Constitución del fideicomiso | No aplica | Costo inicial en el cierre |
| Cuota anual del banco fiduciario | No aplica | Cada año, mientras seas propietario |
| ISAI, impuesto sobre adquisición de inmuebles | Se paga igual. En Quintana Roo se calcula sobre el valor de la operación conforme a la ley estatal | |
| Honorarios del notario | Se pagan igual, conforme al arancel aplicable | |
| Registro Público de la Propiedad | Se paga igual | |
| Avalúo y certificados | Se pagan igual cuando la operación o el crédito los requieren | |
| Revisión legal y debida diligencia | Se paga igual, y es el gasto que menos conviene recortar | |
| Gastos del crédito hipotecario | Solo si financias: avalúo, gastos de originación, seguros de vida y daños | |
Como referencia general, un comprador extranjero en esta zona presupuesta entre 7% y 10% del precio en gastos de cierre. Un comprador mexicano suele quedar por debajo de ese rango porque no paga permiso federal, constitución de fideicomiso ni cuota anual de fiduciario. El cálculo exacto de tu operación lo hace el notario con el precio, el valor catastral y el municipio a la vista, y conviene pedirlo por escrito antes de firmar.
El desglose completo, concepto por concepto, está en la guía de gastos y proceso de cierre en la Riviera Maya.
Para qué la compran los mexicanos que viven fuera
Para el retiro que viene, para tener casa propia cuando la familia se junta, para diversificar patrimonio fuera de la moneda en la que ganas, para renta larga o para renta vacacional donde está permitida. Todos son motivos válidos y cada uno apunta a un producto distinto: no es lo mismo comprar para venir tres semanas al año que comprar para vivir aquí en diez.
Si vas a rentar, esto aplica vivas donde vivas
Los ingresos por renta generados en México son gravables en México, con RFC y declaraciones periódicas. Y la renta por noche no la decide la ciudad: la decide el régimen de condominio, el reglamento y el tipo de inmueble, además de las reglas locales. No prometemos que cualquier propiedad se pueda poner en plataformas: lo verificamos por escrito antes de que hagas una oferta.
“A los mexicanos que viven fuera nadie les explica que la ley los trata distinto, y para bien. Nuestro trabajo es que lleguen con sus papeles en orden, con la escritura a su nombre y sin pagar por estructuras que no necesitan.”
 Karina D. Sayed, CPA · CEO, Broker y Propietaria · Playa Realtors
Las preguntas que nos llegan
desde el otro lado de la frontera
Respuestas cortas y prudentes. Cuando la respuesta depende de tu caso, lo decimos en lugar de generalizar.
¿Puedo comprar una propiedad en Riviera Maya si soy mexicano pero vivo en Estados Unidos?
Sí. Vivir fuera de México no te convierte en comprador extranjero: lo que define eso es la nacionalidad, no el domicilio. Un mexicano puede adquirir a su nombre y aparecer como titular en el Registro Público de la Propiedad. Lo que sí conviene revisar antes es tu documentación mexicana, y si compras con tu cónyuge, cuál es su nacionalidad y su régimen matrimonial.
¿Necesito fideicomiso si soy mexicano y vivo en el extranjero?
Normalmente no. El fideicomiso es el instrumento que la ley pide a las personas extranjeras que adquieren vivienda dentro de la zona restringida, que incluye toda la Riviera Maya. Si compras como mexicano y a tu nombre, la adquisición es por escritura directa. Hay excepciones que se revisan caso por caso: cónyuge o copropietario extranjero, régimen matrimonial, compra a través de una sociedad o requisitos del banco que financia. La estructura correcta la determina el notario con los documentos a la vista.
¿Puedo comprar directamente aunque tenga doble nacionalidad?
Sí. Ante la ley mexicana sigues siendo mexicano, y en México te identificas y actúas como mexicano. Tener otra nacionalidad no te quita la mexicana ni te obliga a comprar por fideicomiso. Lo práctico es llegar con documentos mexicanos vigentes para acreditarlo.
Nací en Estados Unidos pero mi mamá o mi papá es mexicano. ¿Puedo obtener la nacionalidad mexicana?
Es muy probable que tengas derecho. El artículo 30 constitucional, reformado el 17 de mayo de 2021, establece que son mexicanos por nacimiento quienes nazcan en el extranjero, hijos de madre mexicana o de padre mexicano, y el texto vigente ya no exige que ese padre o madre haya nacido en territorio nacional. El camino habitual es el registro del nacimiento ante el consulado mexicano que corresponde a tu domicilio, con la cadena documental completa. Los requisitos los determina la autoridad y pueden cambiar.
Mi abuelo era mexicano. ¿Puedo obtener la nacionalidad mexicana?
No es automático, y desconfía de quien te diga que sí sin ver un solo documento. En varios casos existe un camino por generaciones: primero se documenta la nacionalidad mexicana de tu madre o tu padre y, una vez acreditada, la siguiente generación puede estar en posibilidad de documentar la propia. Todo depende de la cadena documental y de tu caso concreto. En octubre de 2025 se presentó en el Congreso una iniciativa para incluir expresamente a nietos de mexicanos, que a la fecha de esta página no es texto constitucional vigente.
¿Necesito RFC para comprar una propiedad en México?
Para adquirir no siempre se exige, pero el RFC aparece cada vez más en operaciones inmobiliarias y en trámites notariales, y para rentar la propiedad es indispensable. Como el trámite toma tiempo desde el extranjero, lo tratamos como parte del expediente inicial y no como un pendiente de última hora.
¿Cómo obtengo un RFC si vivo fuera de México?
El registro lo lleva el SAT y hay que cumplir sus requisitos de identificación y domicilio, que cambian con el tiempo. En la práctica se resuelve con apoyo de un contador en México, y en ocasiones mediante representación con un poder adecuado. Nosotros te conectamos con contadores que atienden estos casos.
¿Puedo renovar u obtener mi pasaporte mexicano desde Estados Unidos o Canadá?
Sí. Los mexicanos en el extranjero pueden tramitar o renovar el pasaporte en los consulados de México, normalmente con cita en el sistema MiConsulado y conforme a los requisitos de la Secretaría de Relaciones Exteriores. Los tiempos de cita varían mucho por ciudad, así que conviene agendar en cuanto piensas comprar.
¿Puedo obtener una hipoteca mexicana si trabajo en Estados Unidos?
Puede ser posible. Existen productos dirigidos a mexicanos que trabajan en Estados Unidos, como “Tu Opción México” de BBVA México, con crédito y pagos en pesos, tasa fija y financiamiento de hasta el 90% del valor de la vivienda en ciertos supuestos. La aprobación depende de tu empleo, tus ingresos comprobables, tu historial de crédito, el monto y la propiedad. Es una referencia informativa, no una oferta: las condiciones las publica y modifica el banco, y todo está sujeto a aprobación de crédito. Consultado en septiembre de 2026.
¿Los bancos mexicanos aceptan ingresos en dólares?
En los programas diseñados para mexicanos que trabajan en el extranjero, el ingreso generado fuera del país sí se documenta y se considera, con comprobantes como talones de nómina, W2, tax transcript o estados de cuenta según tu actividad. El crédito suele denominarse en pesos, de modo que la conversión de moneda corre por tu cuenta cada mes. Cada institución tiene sus propias políticas.
¿Puedo comprar una propiedad en México sin viajar?
En muchos casos sí, con recorridos virtuales, firma electrónica donde se acepta y representación mediante poder cuando corresponde. Algunas etapas pueden requerir presencia personal según lo que pidan el banco, el consulado o el notario, y eso se define al principio del proceso para que no haya sorpresas de calendario.
¿Puedo usar un poder notarial?
Sí, cuando la operación lo permite. Un poder otorgado ante consulado mexicano, o un poder extranjero apostillado y traducido, puede servir para que alguien te represente en determinados actos. El alcance debe redactarse a la medida y lo aceptan, o no, el notario y el banco según la operación. No es un cheque en blanco: se limita a lo necesario.
¿Qué pasa si mi esposo o esposa no es mexicano?
Es la excepción más importante de esta página. Si tu cónyuge extranjero va a ser copropietario, o si por el régimen matrimonial puede adquirir una parte de la propiedad, entonces no se puede afirmar de entrada que no haga falta fideicomiso. La estructura del título se define antes de firmar, con el notario y con los documentos del matrimonio, que a veces requieren apostilla y traducción.
¿Tengo que declarar en Estados Unidos la casa que compre en México?
La casa en sí normalmente no se reporta como cuenta financiera, pero sí hay obligaciones alrededor de ella si eres persona estadounidense para efectos fiscales. La renta que cobres en México se declara también allá, con crédito por el impuesto mexicano cuando aplica. Si tus cuentas financieras fuera de Estados Unidos suman más de diez mil dólares en cualquier momento del año, existe el reporte FBAR, el formato FinCEN 114, que se presenta aparte de la declaración, y ciertos contribuyentes además presentan el formato 8938 con su declaración según los umbrales que les correspondan. Al vender, la ganancia se reporta allá también. Es información general, no asesoría fiscal, y se confirma con tu contador antes de la oferta.
¿Cómo transfiero el dinero de Estados Unidos a México para la compra?
Por transferencia bancaria a la cuenta del notario o a una cuenta de garantía, nunca en efectivo y nunca a la cuenta personal de un vendedor. Calcula de dos a cuatro días hábiles por transferencia, avisa a tu banco antes y conserva el documento que muestra de dónde salieron los fondos, porque el notario y el banco lo van a pedir. Lo que casi nadie mide es el tipo de cambio: un banco de menudeo suele quedar de 2 a 3 % por debajo del tipo interbancario y una casa de cambio o un bróker de divisas se acerca mucho más, así que conviene pedir el tipo todo incluido y no solo la comisión. Las operaciones grandes se reportan en los dos países, y eso es normal.
¿Puedo usar una HELOC o mi 401k para comprar en México?
Es una ruta que sí usan nuestros clientes, y tiene la ventaja de que llegas como comprador de contado, que en este mercado ve inventario que el comprador financiado no ve. Las tres formas habituales son una línea de crédito sobre el valor de tu casa en Estados Unidos, un refinanciamiento con retiro de efectivo y un préstamo contra tu 401k, que no es lo mismo que un retiro anticipado porque el retiro puede traer penalización y retención. Cada opción pone tu casa o tu retiro de allá detrás de una compra en México, así que el número se modela con tu contador o tu asesor financiero antes de escriturar.
¿Ser mexicano significa que soy residente fiscal en México?
No necesariamente. La nacionalidad y la residencia fiscal son cosas distintas. Un mexicano que ha vivido años en el extranjero puede ser considerado no residente para efectos fiscales mexicanos, según dónde tenga su casa habitación y su centro de intereses vitales, entre otros elementos. Importa sobre todo para la renta y para la venta futura, y se confirma con un contador.
¿Puedo rentar mi propiedad en Riviera Maya si vivo en otro país?
Sí, y los ingresos generados en México son gravables en México, con RFC y declaraciones periódicas. Que puedas rentar por noche depende del régimen de condominio, del reglamento interno, del tipo de inmueble y de las reglas locales aplicables, no de la ciudad. Lo verificamos por escrito antes de la oferta, y coordinamos la administración si no vas a estar.
¿Quién cuida mi propiedad cuando no estoy?
Es la pregunta que más se repite cuando vives fuera, y tiene solución antes de que compres. Necesitas dos cosas distintas: administración de la propiedad, que es quien revisa la casa, atiende el mantenimiento, paga servicios y responde si algo se rompe en septiembre, y programa de renta, si además la quieres rentar. Una opción que conocemos de cerca es Playa Moments, que hace renta vacacional y administración en la zona. No es la única y no te la vamos a imponer: dinos en qué ciudad vas a comprar y te damos una lista de opciones de esa ciudad, con lo que cobra cada una y qué incluye, porque los honorarios y el alcance cambian mucho entre Playa del Carmen, Tulum, Cancún y Cozumel.
¿Qué gastos de cierre paga un mexicano al comprar en Riviera Maya?
ISAI, honorarios del notario, inscripción en el Registro Público, certificados, avalúo cuando aplica, revisión legal y, si financias, los gastos del crédito y los seguros obligatorios. No pagas permiso federal, constitución de fideicomiso ni cuota anual de fiduciario, que son los conceptos propios del comprador extranjero. El cálculo exacto lo hace el notario y conviene pedirlo por escrito antes de firmar.
Siguiente paso natural: el paso a paso del cierre, la sección de preguntas frecuentes para compradores o la versión en inglés de esta página, para tus hijos que crecieron hablando inglés.
Descubre la ciudad que más te lata: entra al índice de ciudades y compara, o ve directo a las guías de zona de Puerto Cancún y Corasol, a Puerto Aventuras o a Playa del Carmen. Para precios, la búsqueda de casas en toda la zona o el buscador general con todo el inventario, departamentos y terrenos incluidos.
Veinte preguntas,
una sola vez
Empieza por tu situación mexicana y termina en la propiedad, que es el orden inverso al que casi todos siguen. Son veinte preguntas de avance, una a la vez, y al final obtienes una lectura escrita de lo que tus respuestas indican, más la opción de mandarnos el resumen por WhatsApp o correo. Nada se envía hasta que tú lo decidas, tus respuestas se guardan en tu propio navegador mientras contestas, y toma unos ocho minutos.
¿Cuál de estas describe tu caso?
Es la pregunta que define todo lo demás, porque de ella depende si escrituras directo o como comprador extranjero.
¿Qué documentos mexicanos tienes hoy?
Marca todos los que apliquen. Si no tienes ninguno, dilo: es una respuesta normal y es justo lo que nos toca ayudarte a resolver.
¿En qué país vives?
¿Comprarías con alguien más?
Si tu cónyuge o un socio es extranjero, la estructura del título se define antes de firmar. Preferimos saberlo desde el principio y no a media operación.
¿Qué tipo de propiedad buscas?
Si no lo sabes, dilo. Es una respuesta legítima y cambia cómo trabajamos contigo.
¿Cuál es tu presupuesto?
Este mercado cotiza en dólares. Suma entre 4% y 7% de gastos de cierre si compras como mexicano, y entre 7% y 10% si compras con fideicomiso.
¿Cómo piensas comprar?
¿Para qué va a servir la propiedad?
La respuesta honesta aquí descarta o retiene más inventario que el presupuesto.
¿Para quién es?
Cambia recámaras, distribución y zonas completas, y es la pregunta que más se salta.
¿Cuánto tiempo vas a estar aquí realmente?
Sé realista, no optimista. Cuatro semanas al año y ocho meses al año son dos compras distintas.
¿Qué tan cerca de la playa quieres estar?
Frente al mar cuesta casi el doble por metro cuadrado que a cinco minutos caminando. Las dos son decisiones válidas, solo son compras diferentes.
¿Cuáles de estas cosas son ciertas para ti?
Marca todas las que apliquen. Cada una puede eliminar zonas completas, y es la parte que casi nadie menciona en un primer correo.
¿Cómo te vas a mover?
Vivir sin coche es el filtro más restrictivo de esta costa: descarta casi todos los fraccionamientos con acceso controlado, incluidos los de mejor valor.
¿Qué zonas estás considerando?
Marca todas las que apliquen, incluidas las dos últimas si es tu caso. Muchos de nuestros compradores nunca han pisado la zona, y es un punto de partida normal.
¿Qué estilo te atrae?
Marca todos los que te gusten. No es decoración: define qué desarrolladores y qué zonas te mostramos, porque cada uno construye en un lenguaje distinto.
¿Qué es indispensable para ti?
Marca solo lo que te haría rechazar una compra. Los tratamos como filtros, no como preferencias.
¿Qué te parecen las cuotas mensuales?
Las amenidades no son gratis. Hay quien quiere todo incluido y quien quiere el costo de tenencia más bajo posible, y llevan a productos distintos.
¿Obra nueva o ya construido?
La preventa te compra precio y plan de pagos. La reventa te compra certeza, porque la puedes inspeccionar y leer tres años de actas de asamblea.
¿En cuánto tiempo quieres comprar?
No hay respuesta mala. Cambia lo que te enviamos, no si trabajamos contigo.
¿Hay algo que descarte una propiedad de entrada?
Marca lo que te haría decir no, y agrega lo que se nos haya olvidado. Es la forma más rápida de dejar de hacerte perder el tiempo.
¿A dónde te mandamos la lectura?
Nada se envía hasta que presiones el botón. Tus respuestas se guardan solo en tu navegador mientras contestas.
Esto es lo que indican tus respuestas
Respuesta el mismo díaContestamos en español o en inglés, y si nos dejas tu horario te marcamos cuando te conviene, no a las tres de la mañana de tu ciudad. También puedes mandar un texto al +1 954-799-4141 desde cualquier parte de Estados Unidos o Canadá.
Contestamos el mismo día, en español o en inglés, y puedes llamarnos o mandarnos un texto al +1 954-799-4141, un número de Estados Unidos que recibe llamadas y mensajes de texto desde Estados Unidos y Canadá. Te representamos a ti, no a un desarrollador. Nada de lo que escribas aquí se comparte con un proyecto, un constructor o un portal, y no vendemos datos de contacto.
Cada foto de esta página
es una casa real
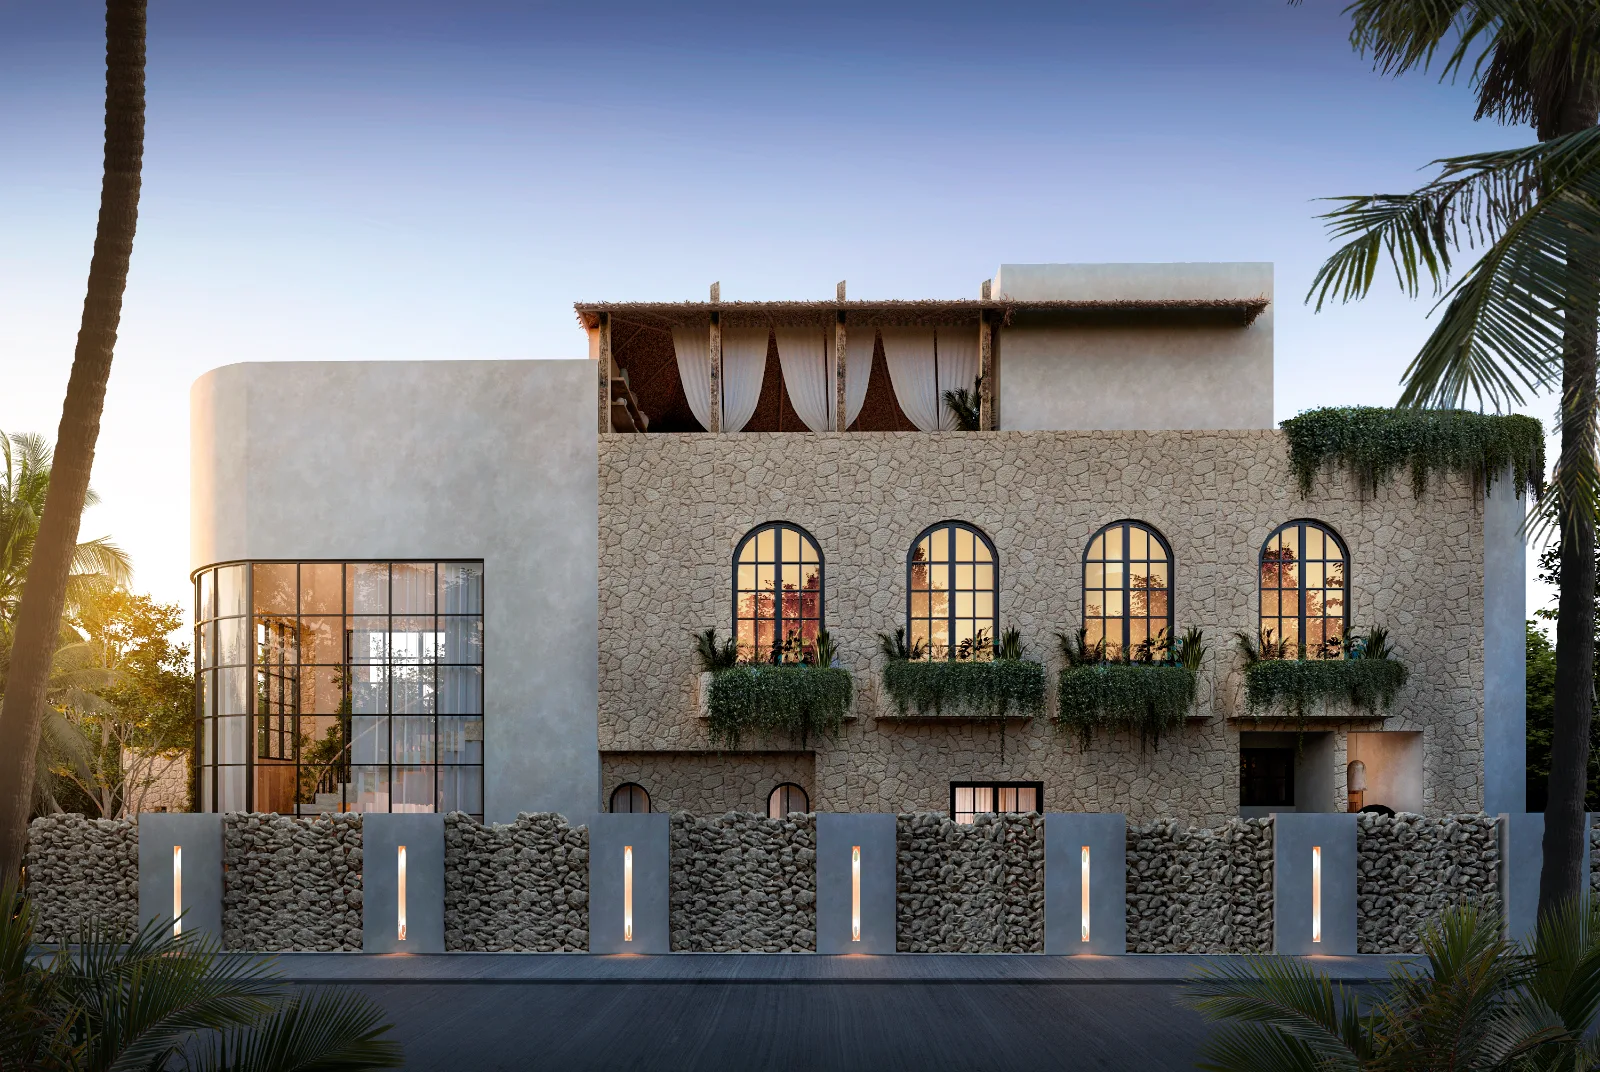
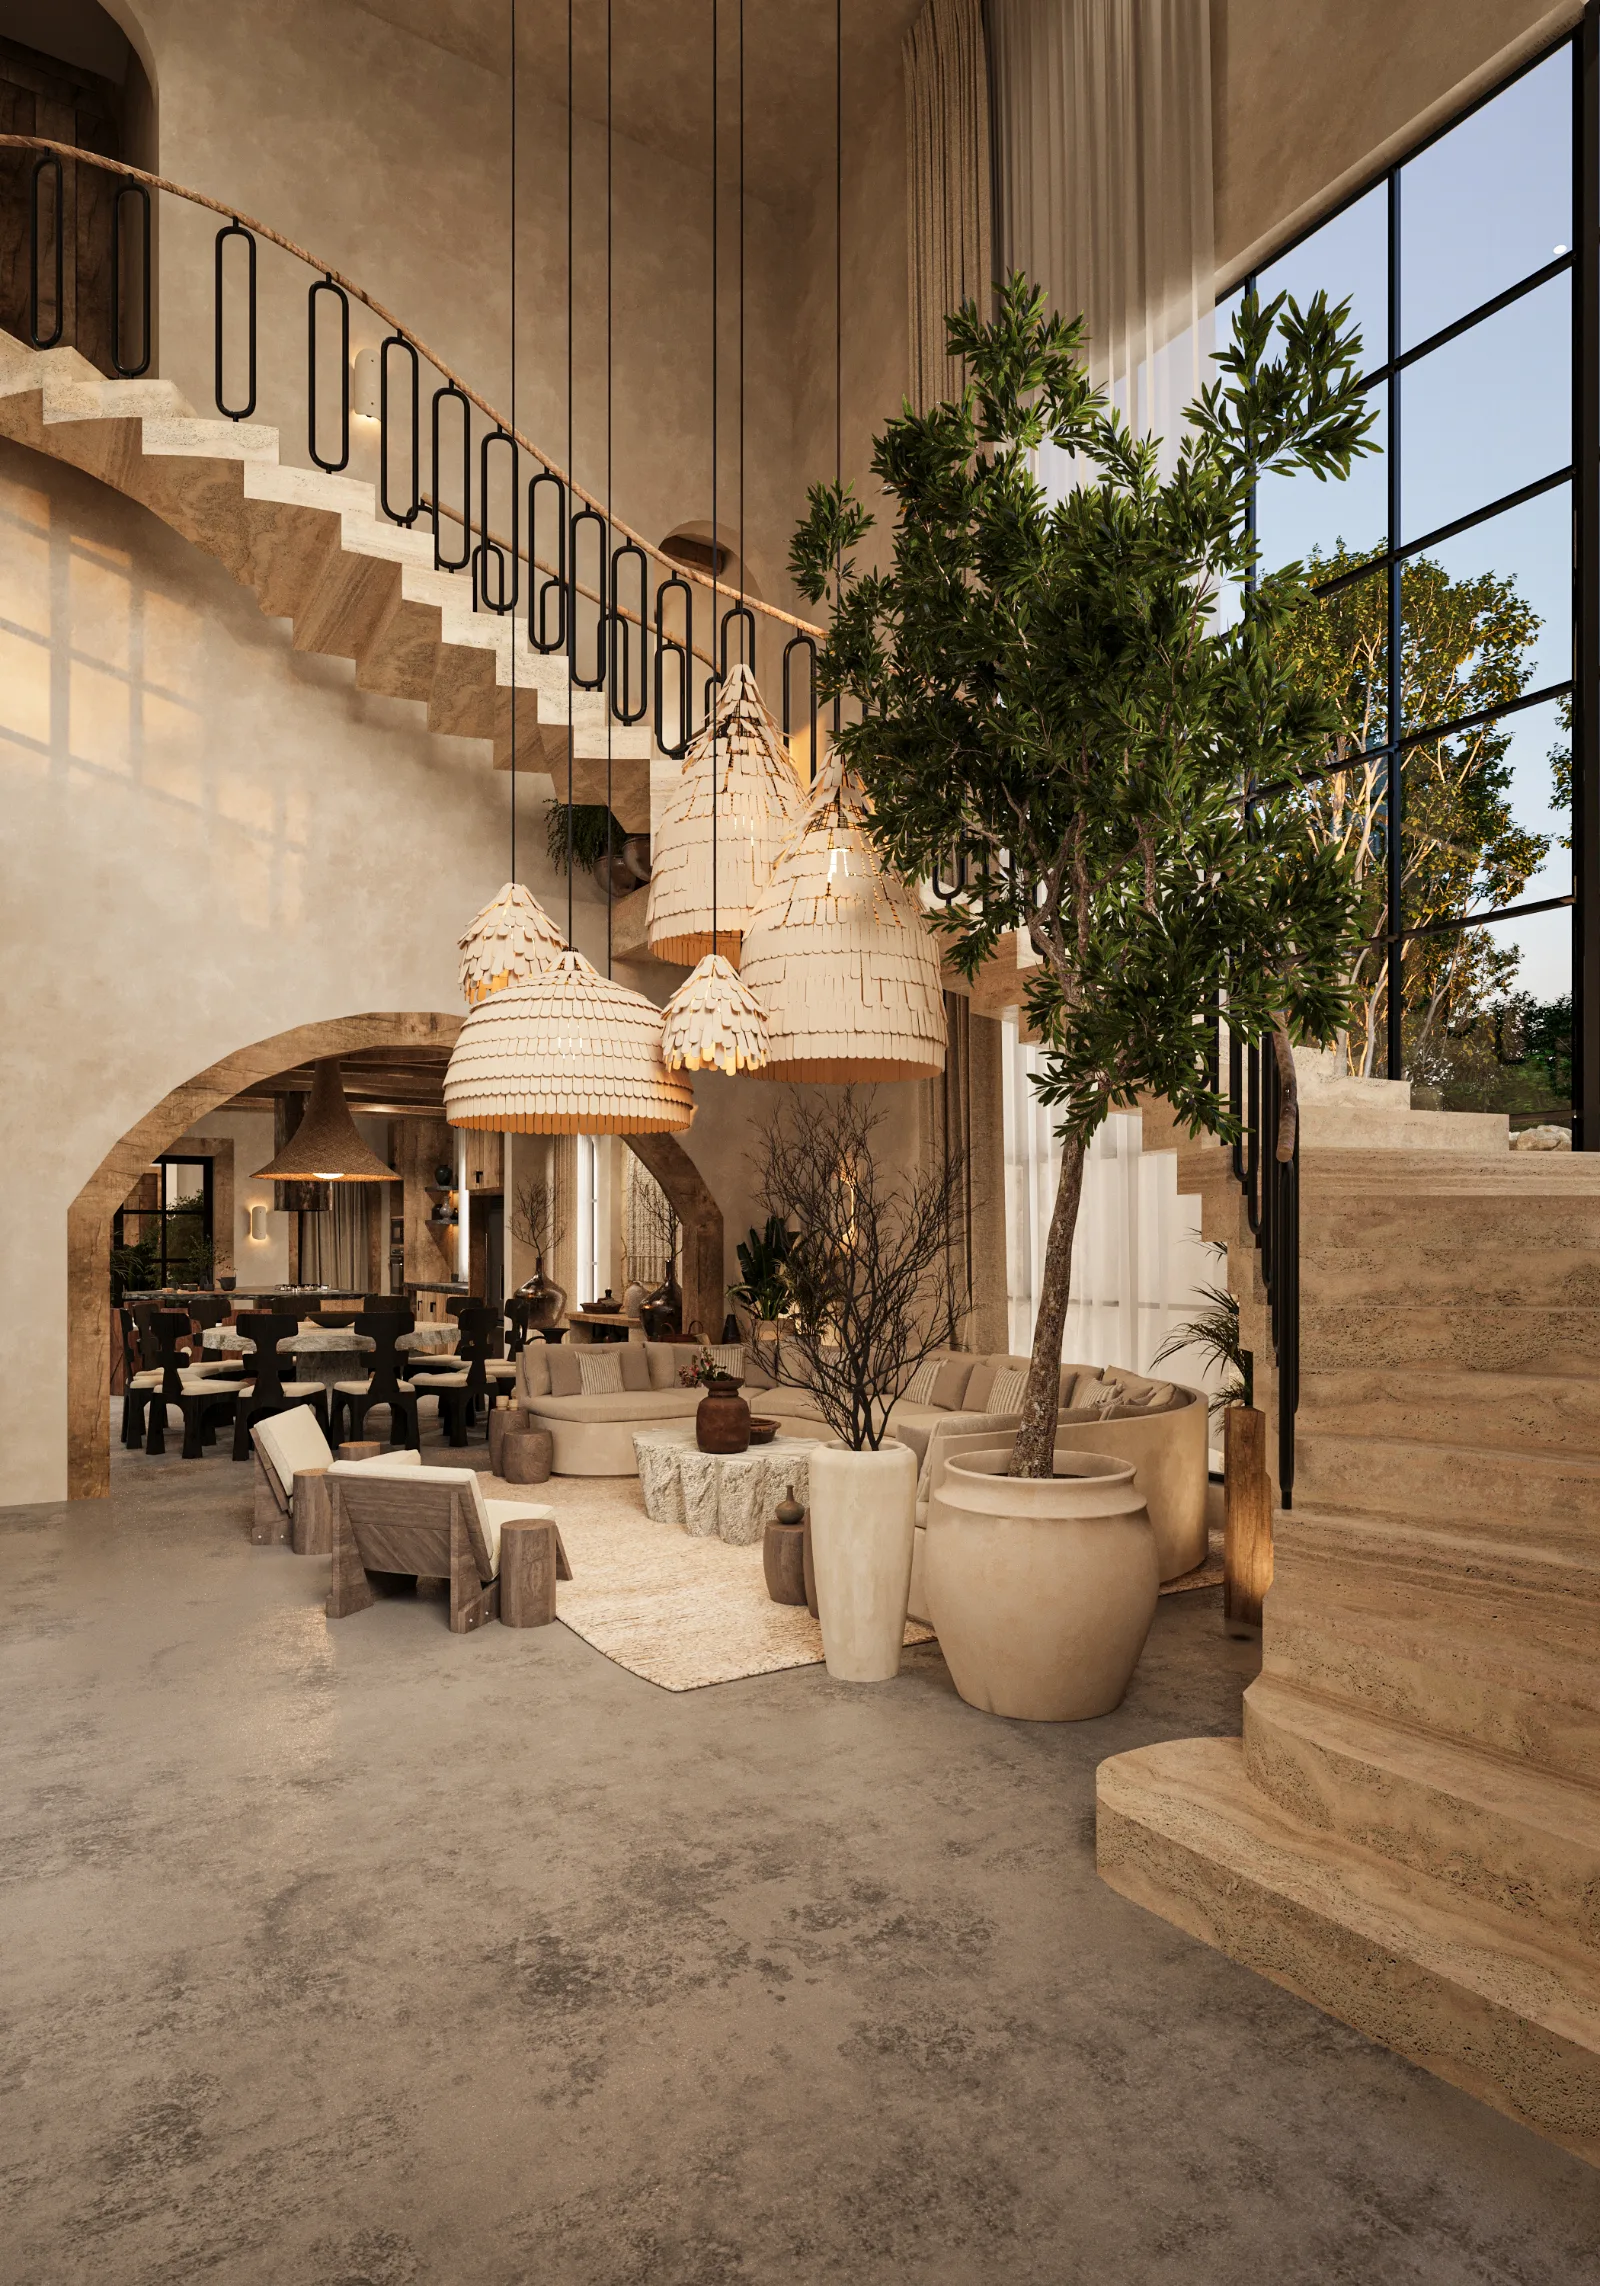
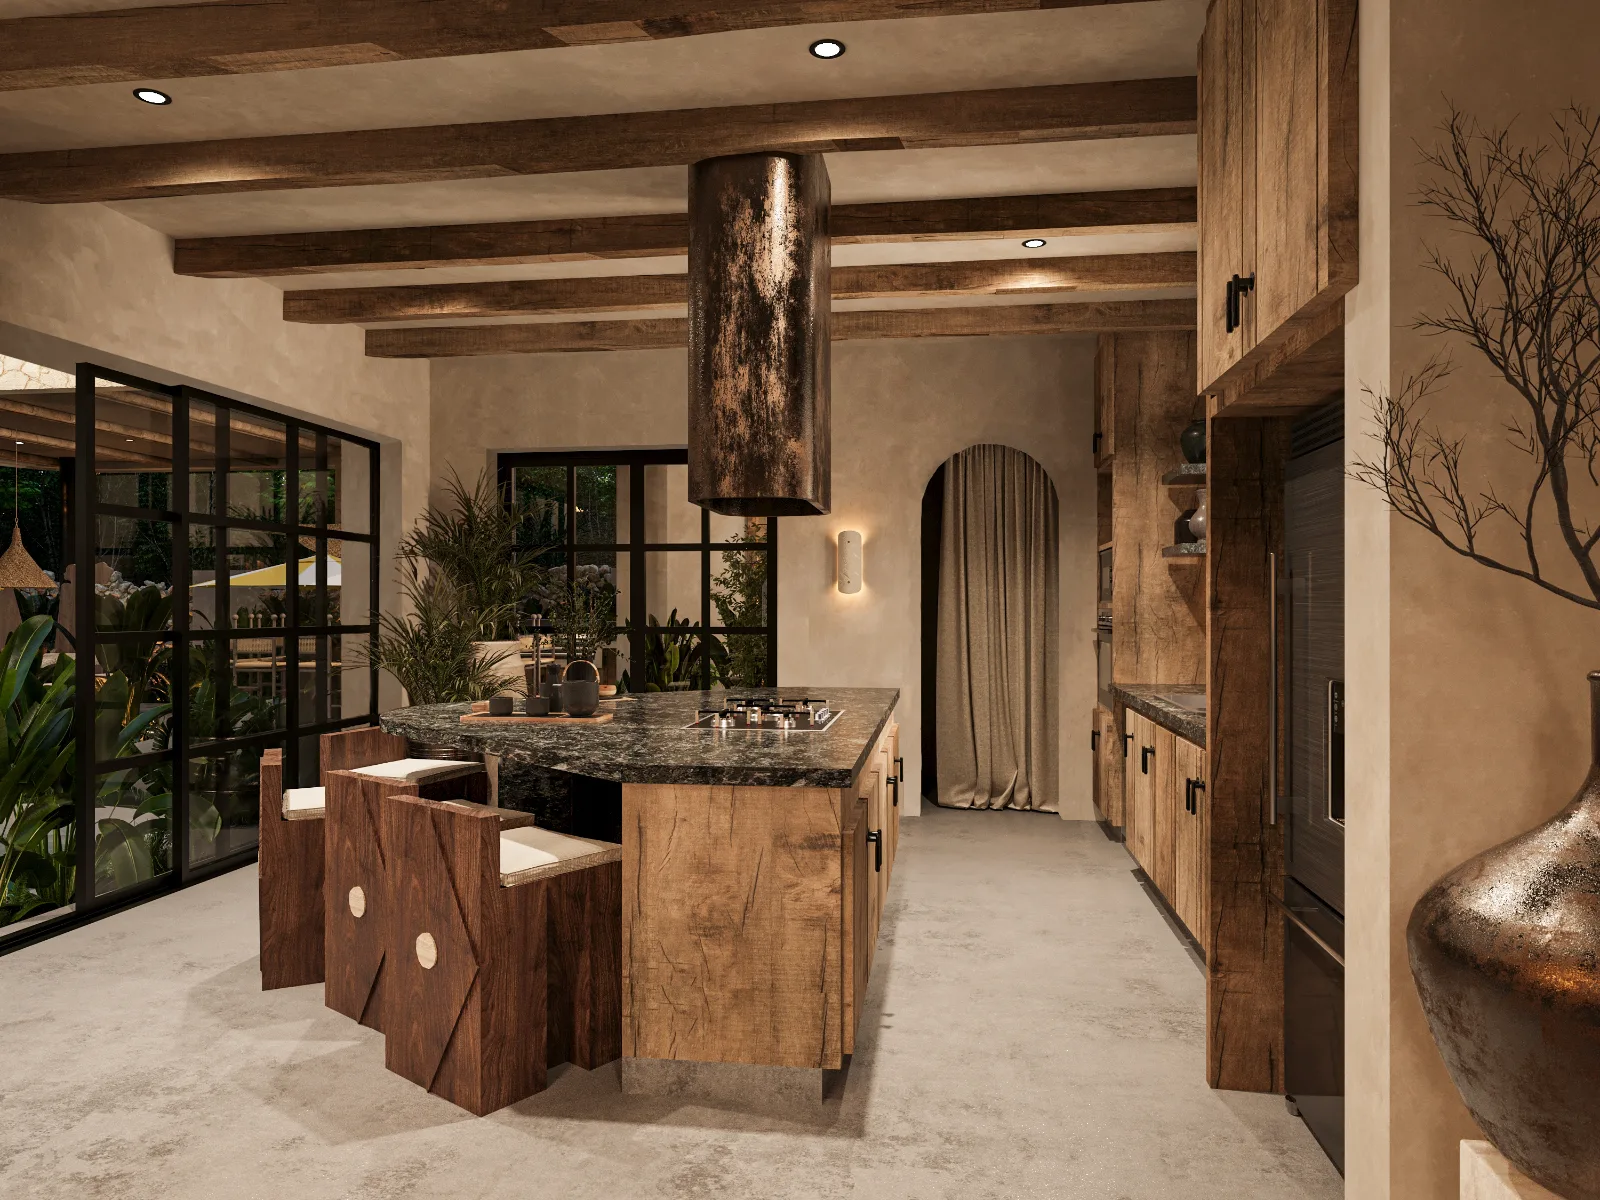
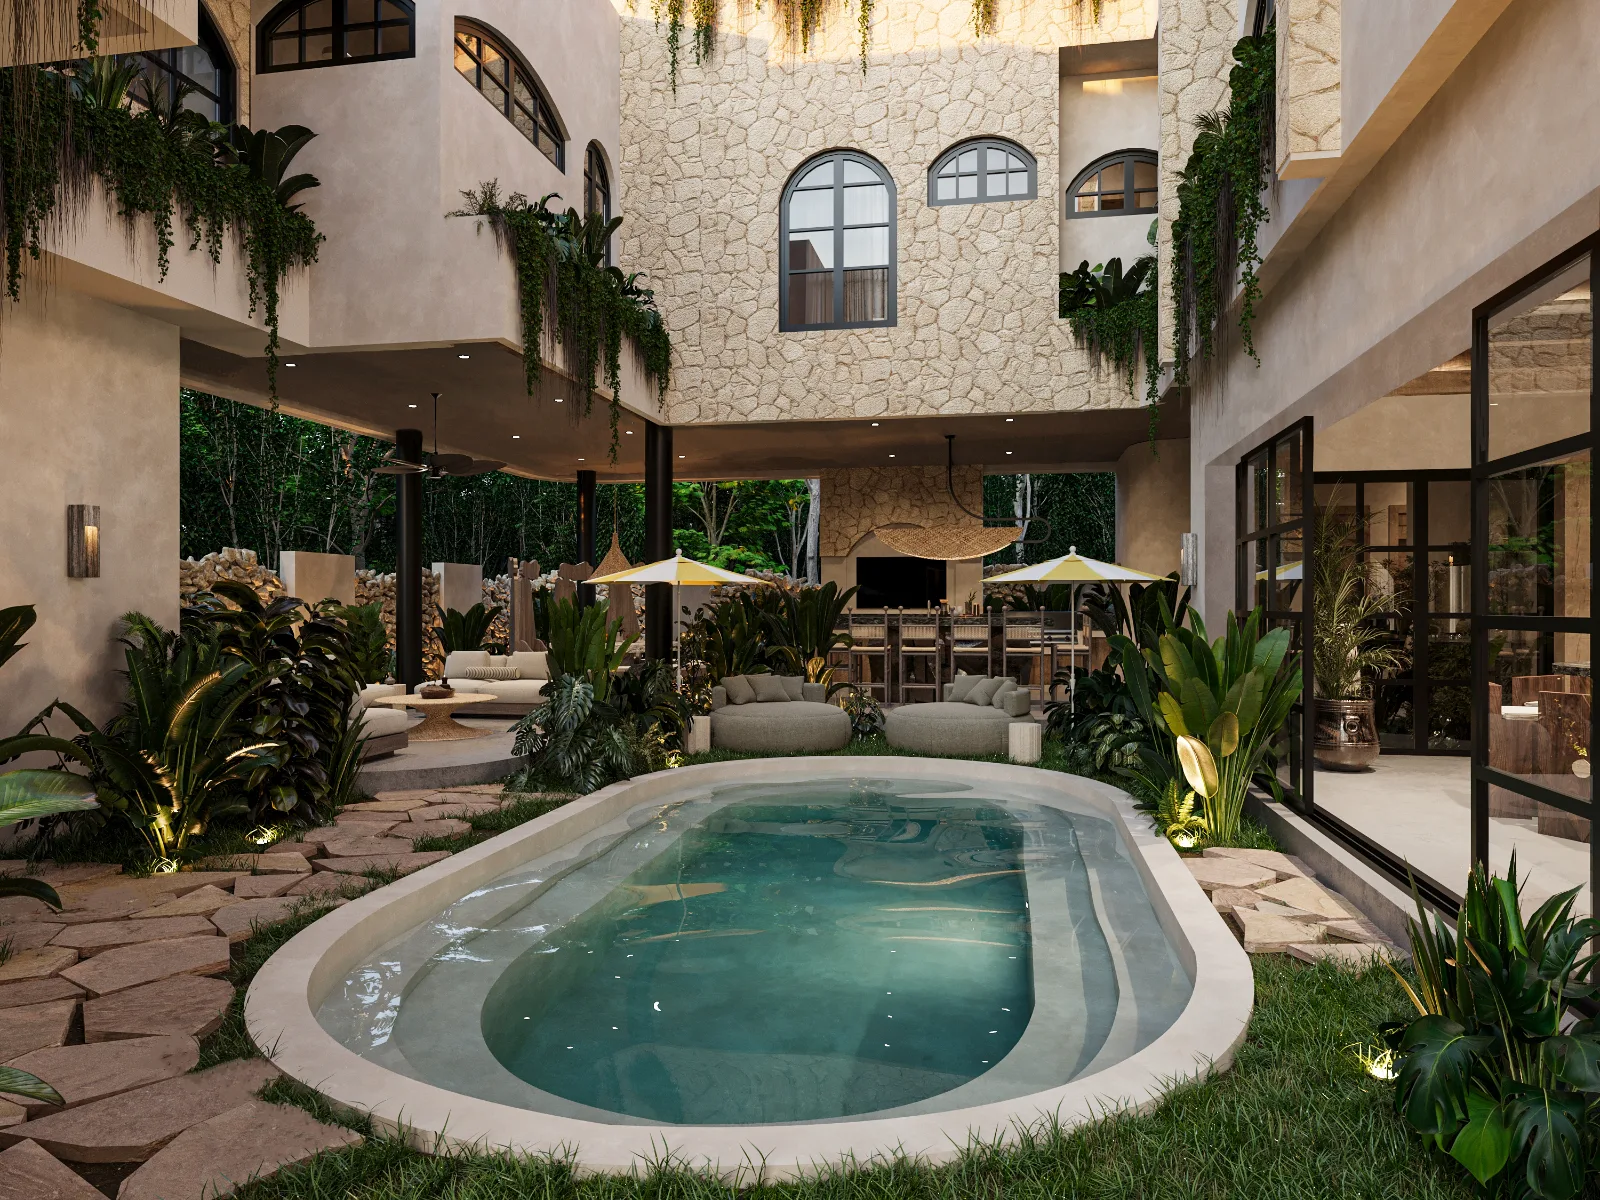
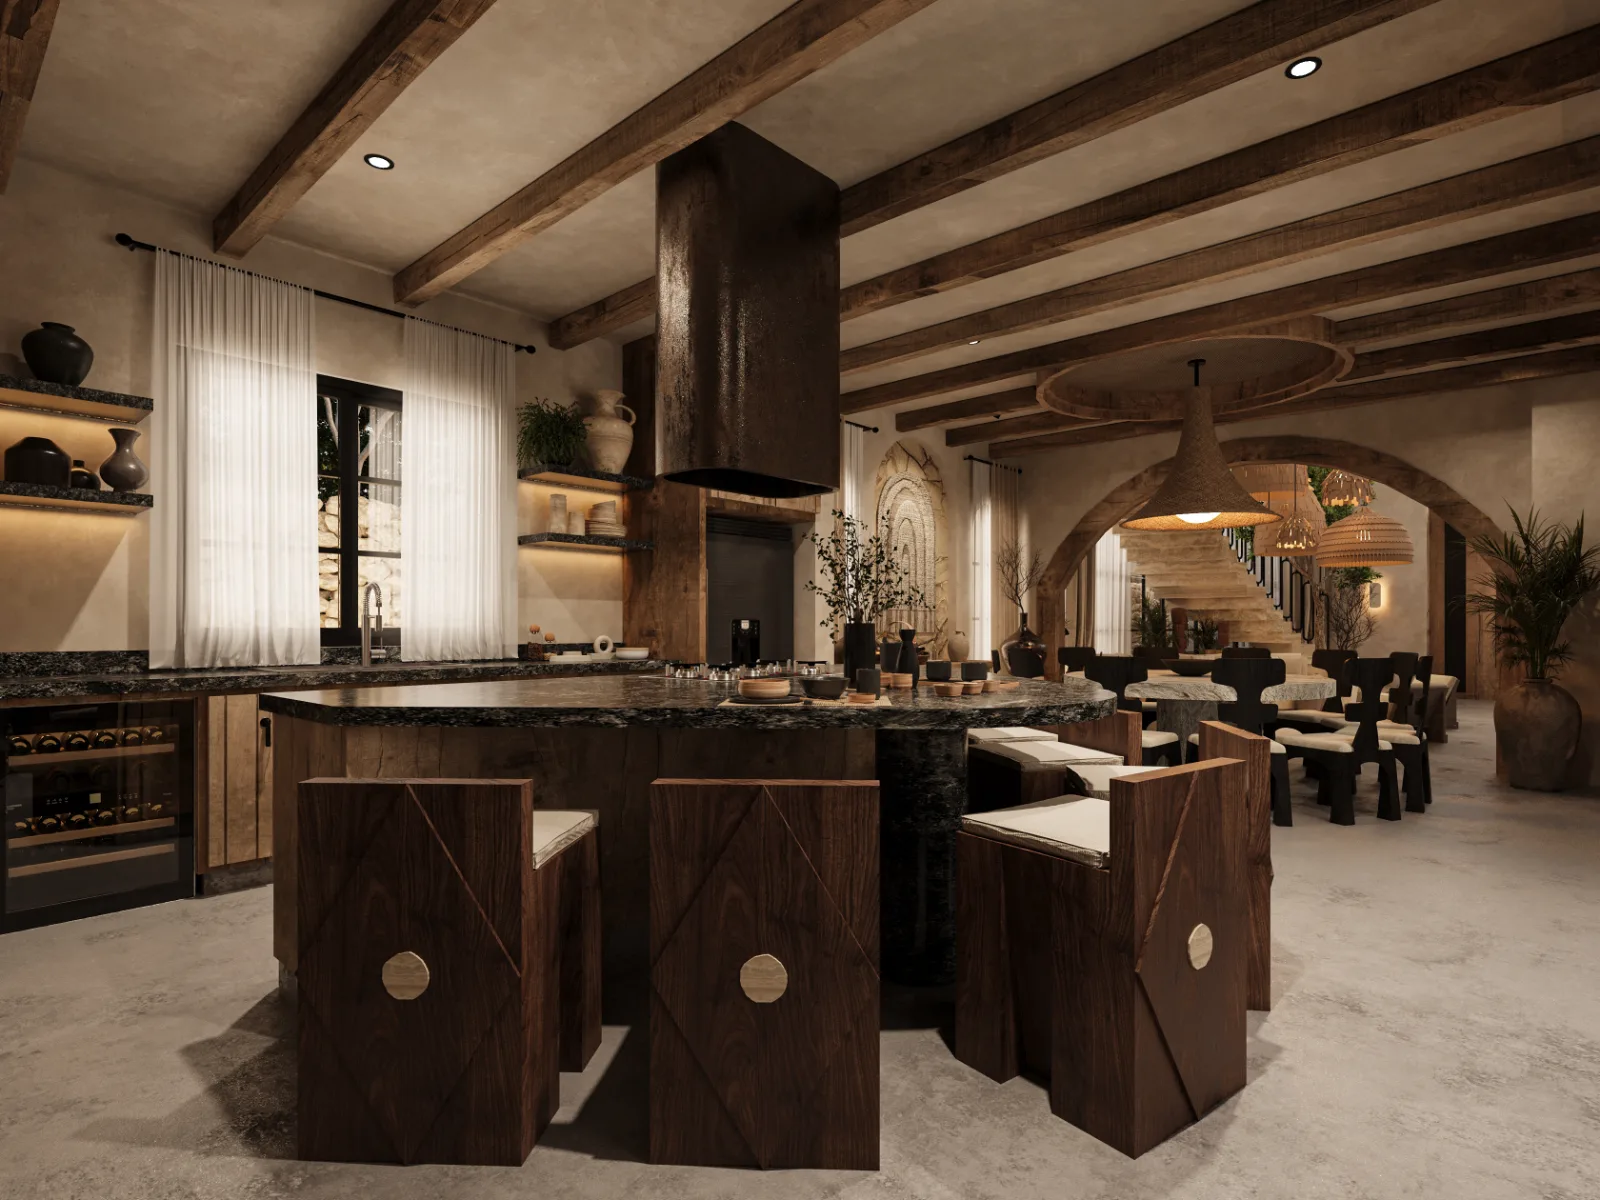
Nada de lo que ves aquí es un banco de imágenes, un tablero de inspiración ni una casa de otro país. Son casas y proyectos reales de la Riviera Maya: la sala de doble altura de arriba, la cocina con la campana de acero, la palapa de la azotea con los columpios, la fachada de piedra desde la calle. Casas así se venden aquí en este momento.
Y ese es el punto: la mayoría de los mexicanos que nos escriben desde fuera suponen que este nivel de diseño pertenece a un desarrollo hotelero o a un presupuesto que no tienen. Muy seguido no. Pertenece a un desarrollador concreto, en una zona concreta, a un precio que sorprende, y con la ventaja de escriturar a tu nombre sin fideicomiso. La única forma de que te apuntemos ahí es saber qué quieres.

Empieza por tus documentos,
no por los anuncios
Contesta el formulario y dinos dónde vives y qué documentos mexicanos tienes. Te diremos si compras por escritura directa o como comprador extranjero, qué te falta para llegar al notario sin frenos, si conviene medir un crédito y qué zonas son realistas para tu número. Si la respuesta honesta es que esperes, también te lo vamos a decir.
